
Legislação
Transferência de veículo online: veja o que mudou
O Contran regulamentou a transferência eletrônica de veículos. Entenda como o processo funciona, o que já pode mudar e o que ainda depende de implantação.
Ler artigoConteúdos e informações para ajudar motoristas e proprietários de veículos a economizar, proteger seu carro e dirigir com mais tranquilidade.
O Contran regulamentou a transferência eletrônica de veículos. Entenda como o processo funciona, o que já pode mudar e o que ainda depende de implantação.
Ler artigo
As regras da Lei Seca mudaram em 2026. Entenda como funcionam o teste passivo, os retestes e a fiscalização de álcool e outras substâncias no trânsito.
Ler artigo
O Contran prorrogou excepcionalmente a validade de CNHs e ACCs com vencimento entre 5 de junho e 8 de dezembro de 2026. Entenda quem está incluído, até quando o documento permanece válido e o que fazer depois do prazo. A Deliberação Contran nº 279, publicada em 9 de setembro, determina que esses documentos permaneçam válidos até 9 de dezembro de 2026, sem necessidade de emissão de uma nova via ou qualquer procedimento para registrar a prorrogação. A medida não se aplica a condutores com o direito de dirigir suspenso ou cassado.
Ler artigo
Condutores que passaram por pedágios eletrônicos Free Flow têm até 16 de novembro de 2026 para regularizar tarifas pendentes durante o período excepcional de transição. Entenda como consultar suas passagens, realizar o pagamento e o que muda a partir de 17 de novembro.
Ler artigo
A parceria entre Tamojunto e SÓ Multas une tecnologia e experiência para facilitar a vida do motorista. Com o app, você pode acompanhar em tempo real informações importantes do seu veículo e da CNH, enquanto a SÓ Multas oferece suporte especializado quando surge algum problema.
Ler artigo
A EAR na CNH indica que o motorista exerce atividade remunerada e é importante para quem trabalha com transporte de passageiros, como motoristas de aplicativo. Entenda quem precisa ter essa observação, como incluí-la na CNH, quanto custa e quais cuidados são necessários para trabalhar de forma regular.
Ler artigo
Escolher o carro certo para trabalhar de Uber vai muito além de gostar do modelo. Este guia mostra os critérios que realmente importam (categoria do app, consumo, custo de manutenção), compara comprar versus alugar, dá dicas para quem vai comprar um seminovo e explica como evitar o desgaste do motor em uso intenso. Também esclarece o que a lei permite em relação a adesivos no carro e por que ter proteção veicular é essencial para quem roda o dia todo.
Ler artigo
Em Minas Gerais, o CRLV 2026 começou a ser exigido em setembro, seguindo o final da placa do veículo. Placas 1, 2 e 3 já precisam estar regularizadas; finais 4, 5 e 6 entram em outubro; e 7, 8, 9 e 0, em novembro. Para emitir o documento, o veículo não pode ter pendências como IPVA, taxa de licenciamento ou multas vencidas. Circular sem o licenciamento regular pode gerar multa, pontos na CNH e até remoção do veículo.
Ler artigo
O programa de afiliados Tamojunto permite que qualquer pessoa com conta ativa no app ganhe dinheiro indicando a plataforma para outros motoristas. O afiliado recebe R$ 1 por cadastro validado, pode ganhar até 15% por venda de seguro e R$ 25 por venda do Copiloto. O cadastro é gratuito, não exige CNPJ ou experiência em vendas e oferece link exclusivo, painel de resultados e ferramentas para facilitar as divulgações.
Ler artigo
As Eleições 2026 estão chegando e, com elas, os carros das ruas começam a ganhar cores, nomes e números de candidatos. Mas antes de sair adesivando o para-choque ou plotando o carro inteiro, vale parar um minuto: isso pode mexer com o seu seguro? A boa notícia é que, na maioria dos casos, não. Mas existe um detalhe importante que todo motorista precisa conhecer antes de transformar o carro em "carro de campanha". Calma: colar adesivo não cancela seu seguro Vamos direto ao ponto que mais preocupa: só colocar um adesivo de campanha no carro não cancela e não reduz automaticamente sua cobertura. Se você é dono do carro, coloca um adesivo dentro das regras eleitorais e continua usando o veículo do jeito de sempre — para ir ao trabalho, levar os filhos à escola, fazer as compras — nada muda. A seguradora não trata isso como um problema. O que ela olha de verdade é como o carro está sendo usado, não o que está colado nele. Então, onde mora o perigo? O sinal de alerta acende quando o carro deixa de ser só o seu carro particular e passa a rodar como se fosse uma ferramenta de campanha. Ou seja, quando ele começa a ser usado com frequência para: participar de carreatas; transportar pessoas da campanha; levar materiais e panfletos; circular direto em eventos e comícios; servir de "outdoor ambulante" para divulgação; dar apoio logístico às atividades eleitorais. Se o seu carro virou isso no dia a dia, aí sim a história muda — porque, na prática, ele passou a ter uma finalidade diferente daquela que você declarou quando contratou o seguro. Por que isso aumenta o risco para a seguradora? Pense assim: um carro que sai de casa, vai ao trabalho e volta tem uma rotina previsível. Já um carro que está toda semana em carreata, em evento público, indo e vindo com mais gente e mais movimento, fica mais exposto a situações como: acidentes; vandalismo; depredação; roubo e furto. Foi justamente por isso que a Federação Nacional de Seguros Gerais (FenSeg) chamou atenção para esse ponto: não é o adesivo que importa, é a mudança no padrão de uso do carro. Preciso ligar para a seguradora antes de colar o adesivo? Não precisa entrar em pânico nem avisar a seguradora só porque vai colar um adesivo no vidro traseiro. A régua é outra: Se o uso do carro vai mudar de verdade — virando praticamente um "carro de campanha" —, aí sim vale a pena ligar para a seguradora ou para o corretor e perguntar se é preciso ajustar alguma coisa no contrato. Fora isso, siga sua vida normalmente. E se eu bater o carro durante a campanha? Ter adesivo de candidato ou participar de alguma atividade de campanha não significa que a seguradora vai simplesmente negar o sinistro. Não é assim que funciona. A Lei nº 15.040/2024, que atualizou as regras dos contratos de seguro no Brasil, é clara: para discutir uma possível negativa por "agravamento de risco", é preciso analisar caso a caso — se realmente houve uma mudança relevante no uso do carro e se essa mudança tem relação direta com o que causou o acidente. Ou seja: cada situação é avaliada individualmente, olhando o contexto, o uso do veículo e o que diz a sua apólice. Posso colocar adesivo de candidato no meu carro? Pode sim! A propaganda eleitoral em carro particular é permitida — só é preciso respeitar as regras da legislação eleitoral, como: limites de tamanho para os adesivos; a propaganda deve ser feita de forma espontânea e gratuita (nada de receber pagamento pra plotar o carro, por exemplo). Vale a pena conferir essas regras eleitorais antes de sair colando qualquer coisa. Resumindo: qual é a real diferença? Tudo se resume a uma pergunta simples: seu carro está só "vestindo a camisa" do candidato ou virou uma peça da máquina de campanha? Situação O que acontece? Carro com adesivo, uso normal do dia a dia Carro com adesivo, uso normal do dia a dia Carro em carreatas, eventos e transporte de campanha com frequência Pode haver mudança relevante no risco — vale consultar a seguradora Adesivar o carro é diferente de transformar o carro em instrumento de campanha. Antes de usar seu carro de um jeito diferente durante o período eleitoral, faça este check: ✅ Confira as regras eleitorais para propaganda em veículos. ✅ Releia sua apólice e veja qual uso do carro foi declarado. ✅ Se o carro for participar com frequência de atividades de campanha, ligue para a seguradora ou corretor. ✅ Se for indicado, formalize o ajuste na apólice. ✅ Em caso de acidente, conte exatamente como o carro estava sendo usado — sem omitir nada. 💡 Dica final: colar um adesivo é uma forma legítima de mostrar sua preferência política — e isso, por si só, não tira seu seguro. O cuidado real é quando o carro passa a rodar como se fosse da campanha, não da sua garagem. Na dúvida, um telefonema rápido para o corretor resolve e evita dor de cabeça depois.
Ler artigo
Durante o período eleitoral, é comum motoristas utilizarem adesivos perfurados, conhecidos como “citrus”, nos vidros dos veículos para divulgar candidatos. Mas essa personalização pode gerar dúvidas sobre o seguro do carro. O artigo vai explicar o que a legislação permite, quais cuidados o motorista deve tomar e em quais situações a instalação de adesivos pode ser considerada uma alteração do veículo capaz de gerar questionamentos ou até uma possível exclusão de cobertura pela seguradora. Também vamos mostrar por que é importante consultar as condições da apólice antes de instalar o adesivo e quais riscos o proprietário deve considerar para evitar problemas em caso de sinistro.
Ler artigo
Como me tornar um motorista Uber em 2026 Dicas, detalhes e o pulo do gato
Ler artigo
Se você é motorista e busca mais praticidade para acompanhar informações do seu veículo, da sua CNH e das suas obrigações no trânsito, o aplicativo TamoJunto foi criado para simplificar sua rotina. Em poucos minutos, você consegue instalar o app e começar a utilizar recursos que ajudam a manter sua documentação organizada e seu veículo sempre em dia. O TamoJunto reúne em um único lugar informações importantes para quem dirige. A proposta é eliminar a necessidade de acessar diversos sites e sistemas diferentes para consultar multas, acompanhar a situação da CNH, verificar débitos e contratar serviços relacionados ao veículo. Tudo de forma simples e acessível pelo celular. Como baixar o aplicativo TamoJunto O processo é rápido e pode ser feito em poucos passos: 1. Acesse a loja de aplicativos do seu celular. 2. Procure por “TamoJunto”. 3. Clique em instalar. 4. Aguarde o download ser concluído. 5. Abra o aplicativo e realize seu cadastro. 6. Adicione as informações do seu veículo e da sua CNH para personalizar sua experiência. Após o cadastro, o aplicativo passa a exibir informações relevantes para o seu perfil de motorista, permitindo um acompanhamento mais eficiente da sua situação veicular. O que você encontra no TamoJunto? O aplicativo foi desenvolvido para centralizar os principais serviços que fazem parte da vida do motorista. Entre os recursos disponíveis estão: • Acompanhamento de multas de trânsito. • Monitoramento da CNH. • Consulta de débitos veiculares. • Informações sobre licenciamento. • Soluções de proteção para o motorista. • Benefícios e serviços parceiros. • Gestão simplificada de documentos e obrigações do veículo. Além disso, o usuário pode personalizar sua experiência escolhendo o plano que melhor atende suas necessidades, ampliando o nível de acompanhamento e proteção disponível dentro da plataforma. Por que usar o TamoJunto? Muitos motoristas só descobrem problemas quando recebem uma notificação, uma multa ou precisam resolver alguma pendência urgente. Com o TamoJunto, o objetivo é justamente antecipar essas situações, oferecendo mais controle e previsibilidade. Ao concentrar as principais informações do veículo em um único ambiente, o aplicativo ajuda a economizar tempo, reduzir burocracias e evitar surpresas desagradáveis. O motorista passa a ter uma visão mais completa da sua situação e consegue agir rapidamente quando necessário. Comece agora Se você quer acompanhar sua CNH, monitorar seu veículo e ter acesso a serviços que facilitam sua vida no trânsito, baixar o TamoJunto é o primeiro passo. Instale o aplicativo, faça seu cadastro e descubra como é mais fácil cuidar do seu veículo quando todas as informações importantes estão reunidas em um só lugar.
Ler artigo
Quando falamos em proteção para veículos, muitas pessoas ainda acreditam que só existem duas opções no mercado: o seguro tradicional ou as associações de proteção veicular. Mas o mercado evoluiu. O Seguro Auto da Tamojunto nasce justamente como uma nova geração de seguros: mais acessível, mais simples e muito mais conectado à realidade do motorista brasileiro moderno. E o mais importante: a Tamojunto não é associação de proteção veicular. Afinal, o que torna a Tamojunto diferente? Para entender isso, primeiro precisamos compreender os três modelos que existem hoje no mercado automotivo. O seguro tradicional Os seguros tradicionais são aqueles oferecidos pelas grandes seguradoras. Eles possuem estruturas completas, regras rígidas e coberturas muito amplas. São produtos extremamente seguros, mas que muitas vezes acabam se tornando caros e burocráticos para boa parte da população. Não é à toa que milhões de brasileiros ainda dirigem sem qualquer tipo de proteção. As associações de proteção veicular As associações surgiram como uma alternativa mais barata, funcionando através do modelo de rateio entre associados. Nesse formato, os custos dos prejuízos são divididos entre os participantes do grupo. Embora tenham conquistado espaço no mercado, as associações possuem funcionamento diferente do seguro regulado e operam em uma lógica mutualista. O Seguro Auto da Tamojunto foi pensado para o motorista real O objetivo nunca foi criar um produto engessado ou cheio de burocracias. A proposta da Tamojunto é simples: oferecer proteção inteligente, acessível e adaptada à realidade de quem usa o carro todos os dias. Por isso, o modelo permite: Contratação mais simples; Coberturas modulares; Mais flexibilidade; Melhor custo-benefício; Personalização conforme o perfil do cliente. Enquanto muitos seguros tradicionais obrigam o cliente a contratar pacotes completos e caros, a Tamojunto trabalha com uma lógica muito mais moderna e personalizada. Mais acessível sem abrir mão da segurança O grande diferencial do Seguro Auto da Tamojunto está justamente na eficiência do modelo. Ao utilizar uma estrutura mais tecnológica, flexível e inteligente, o produto consegue reduzir burocracias e tornar o seguro mais acessível para milhares de motoristas. Isso permite que o cliente pague por aquilo que realmente faz sentido para sua necessidade. Tecnologia, simplicidade e experiência digital O Seguro Auto da Tamojunto foi desenvolvido para ter uma experiência moderna e fluida. A proposta é permitir que o usuário tenha autonomia, praticidade e facilidade desde a contratação até o uso do produto. Além da operação digital, a Tamojunto também trabalha estratégias presenciais e atendimento humanizado para garantir proximidade e melhor experiência ao cliente. O Seguro Auto da Tamojunto representa uma nova fase do mercado brasileiro. Não se trata de associação de proteção veicular. Também não é apenas mais um seguro tradicional. É um modelo moderno, tecnológico e acessível, criado para entregar proteção com mais simplicidade, flexibilidade e eficiência para quem realmente precisa.
Ler artigo
Existem erros de condução comuns que podem invalidar o seu seguro de carro e muitas vezes são cometidos sem que o motorista perceba. Conheça alguns deles e se atente para não infringir as regras. Existem muitos erros de condução comuns que podem invalidar o seu seguro de carro, isso significa eu uma atitude errada do motorista pode fazer com que ele perca o direito a indenização. É preciso lembrar que quando se contrata uma proteção para o carro, o segurado passa a ter direitos e deveres e entre eles está o de cumprir com o Código de Trânsito Brasileiro. O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como! Clique aqui para cotar seu seguro. Entretanto, alguns acabam esquecendo disso e cometem infrações o que pode resultar não apenas em danos ao veículo como ter de arcar com o prejuízo uma vez que a seguradora não pagará a indenização. Portanto, se não quer enfrentar esse problema, veja o que não deve ser feito para que a sua indenização não seja negada. Erros de condução comuns que podem invalidar o seu seguro de carro Imagem: Getty 6 Erros de condução comuns que podem invalidar o seu seguro de carro Andar em alta velocidade – Se ocorrer um acidente e for comprovado que o motorista estava em velocidade superior à permitida na via ele poderá ter o seguro negado. Isso é considerado uma imprudência do motorista e ele sabia das regras e assumiu o risco. Quebra do veículo na rua – O carro pode quebrar, afinal, o desgaste das peças pode levar ao problema. A questão é se que for comprado que isso aconteceu por falta de manutenção, o segurado terá que arcar com toda a responsabilidade, pois, cabe a ele cuidar do veículo sem que haja negligência. Emprestar o carro para condutor não habilitado – É muita clara a lei de trânsito, somente pessoas habilitadas podem conduzir veículos automotores. Se você emprestar o seu carro para quem não tenha CNH e a pessoa bater, for roubada ou se envolver em outro sinistro haverá recusa da indenização. Andar com animais no veículo – Nesse ponto as regras não são muito claras em relação ao transporte de animais, o indicado é que estejam presos com um cinto, tendo a sua movimentação limitada ou estejam em cadeirinhas apropriadas. O que é proibido é dirigir com o animal no colo, se isso acontecer e resultar em um acidente, a seguradora não fará nada. Dirigir de chinelo – O sapato precisa ser apropriado para que se possa dirigir, chinelos e sapatos que não são presos ao pé na parte de trás podem escorregar e fazer com que se pise errado nos pedais. Portanto, se estiver na praia ou leve um tênis ou opte por dirigir descalço, pois, a legislação permite essas duas situações. Não acender as luzes durante a chuva – Se estiver chovendo e não acender lanternas ou faróis para indicar a sua posição está cometendo uma infração às leis de trânsito. Se isso resultar em um sinistro será responsabilidade total do motorista. Agora quando for sair, se atente para não cometer erros de condução comuns que podem invalidar o seu seguro de carro para não ter de arcar com um prejuízo financeiro. Aproveite para cotar um seguro auto escolher quais coberturas deseja e conhecer as regras da sua apólice. Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878 O erro que quase todo motorista comete antes de precisar de um seguro Existe um momento muito específico na vida de quem dirige que revela um erro silencioso, cometido com a melhor das intenções: o momento em que o seguro faz falta — e a cobertura não cobre o que a pessoa sempre imaginou que cobriria. Não estamos falando de imprudência. Estamos falando de algo bem mais sutil: contratar o seguro errado por falta de informação. "Tenho seguro" não significa "estou protegido" A maioria dos motoristas assina um contrato de seguro pensando que está completamente amparado. Afinal, pagou, tem apólice, tem número de protocolo. Mas quando o sinistro acontece — uma batida, um furto, uma enchente — aparecem as surpresas. A franquia era mais alta do que lembrava. O carro ficado parado enquanto esperava a perícia. A cobertura de terceiros tinha um limite muito baixo. O guincho só cobria até 100 km. Isso não é golpe. É consequência de uma escolha feita sem comparar, sem ler, sem perguntar. O erro começa na hora da contratação O erro mais comum não é deixar de ter seguro — é contratar no modo automático. O motorista aceita a primeira oferta da concessionária, renova o seguro todo ano sem revisar, ou escolhe o plano mais barato sem entender o que está abrindo mão. Algumas perguntas que deveriam ser feitas — e raramente são: Qual é o valor da franquia em caso de colisão? A cobertura de terceiros tem limite? Qual? O seguro cobre alagamento e fenômenos naturais? Existe carro reserva incluso? Por quantos dias? Como funciona a tabela de referência para indenização em caso de perda total? Cada resposta pode mudar completamente o cenário de um sinistro. O preço barato tem um custo escondido Planos mais baratos costumam ter coberturas mais restritas, franquias maiores e menos serviços de assistência. Isso não é problema — desde que o motorista saiba. O problema é quando o preço é o único critério. Um seguro 30% mais barato que cobra uma franquia 80% mais alta pode, no final das contas, custar muito mais caro do que parecia. A solução é simples, mas exige um momento de atenção Antes de renovar ou contratar, vale investir 30 minutos comparando apólices, entendendo as coberturas e, se possível, conversando com um corretor de confiança — alguém que explique o contrato em linguagem clara, não apenas feche a venda. Seguro não é produto de prateleira. É uma proteção financeira personalizada. E personalizá-la corretamente é, talvez, a decisão mais importante que um motorista pode tomar — antes que precise usá-la.
Ler artigo
<!DOCTYPE html> } h2 { font-size: 24px; margin-top: 28px; margin-bottom: 12px; } p { text-align: justify; margin-bottom: 16px; } .cta { margin-top: 32px; padding: 20px; border-left: 4px solid #000; } </style> </head> <body> <h1>7 coisas para analisar antes de contratar um seguro auto</h1> <p>Na hora de contratar um seguro auto, muita gente comete o mesmo erro: olha apenas o preço.</p> <p>A mensalidade parece caber no bolso, a proposta parece vantajosa e a contratação acontece rápido. Mas o problema aparece depois, justamente no momento em que o motorista mais precisa.</p> <p>É na hora do sinistro que surgem as surpresas: franquia alta, cobertura limitada, ausência de carro reserva, assistência insuficiente ou até cláusulas que impedem a indenização. Por isso, escolher um seguro vai muito além de comparar valores — exige estratégia e atenção aos detalhes.</p> <p>Se você quer contratar a proteção ideal sem correr riscos desnecessários, estas <strong>7 análises são indispensáveis</strong>.</p> <h2>1) Entenda qual cobertura faz sentido para sua rotina</h2> <p>O primeiro passo é entender como você usa o veículo.</p> <p>Seu carro é usado diariamente para trabalhar? Fica estacionado na rua? Circula em regiões com maior índice de roubo? Faz viagens longas?</p> <p>As respostas definem se você precisa de uma cobertura completa, proteção contra roubo e furto, danos a terceiros ou serviços adicionais. Quem usa o carro todos os dias, por exemplo, normalmente precisa de uma cobertura mais ampla.</p> <h2>2) Não olhe só o preço: analise a franquia</h2> <p>Um seguro barato pode esconder um problema caro.</p> <p>A franquia é o valor que você paga do próprio bolso em caso de sinistro parcial, como colisões e pequenos reparos. Em muitos casos, a mensalidade baixa vem acompanhada de uma franquia tão alta que o acionamento deixa de valer a pena.</p> <p>O ideal é buscar equilíbrio entre valor mensal e custo em eventual uso.</p> <h2>3) Verifique a cobertura para terceiros</h2> <p>Esse é um dos pontos mais importantes.</p> <p>Em um acidente, o prejuízo não fica apenas no seu carro. Você pode ser responsabilizado por danos em outros veículos, despesas médicas, danos corporais e até indenizações.</p> <p>Sem essa cobertura, um acidente simples pode gerar um impacto financeiro enorme.</p> <h2>4) Confira a assistência 24 horas</h2> <p>Guincho, chaveiro, troca de pneu, pane seca, pane elétrica e carro reserva fazem toda a diferença no dia a dia.</p> <p>Esses itens parecem extras, mas muitas vezes são os serviços mais utilizados pelo segurado. Por isso, vale analisar a quilometragem do reboque, a abrangência do atendimento e o tempo de disponibilidade do carro reserva.</p> <h2>5) Pesquise a reputação da seguradora</h2> <p>Na prática, seguro é confiança.</p> <p>Antes de contratar, pesquise avaliações, tempo de resposta, facilidade no acionamento e histórico de pagamento de indenizações.</p> <p>Uma seguradora eficiente faz diferença justamente no momento de maior estresse: quando acontece um imprevisto.</p> <h2>6) Preencha corretamente o perfil do condutor</h2> <p>Idade, local onde o carro pernoita, uso para trabalho, motorista adicional e rotina de uso influenciam diretamente no valor e na validade da apólice.</p> <p>Omitir informações para reduzir o preço pode resultar em <strong>recusa de cobertura no sinistro</strong>.</p> <p>Ou seja: a economia feita na contratação pode virar prejuízo depois.</p> <h2>7) Compare custo-benefício, não apenas valor</h2> <p>O melhor seguro não é o mais barato.</p> <p>É aquele que oferece a proteção adequada para sua realidade, cabe no seu orçamento e evita prejuízos maiores no futuro.</p> <p>Cobertura, franquia, assistência, reputação da seguradora e limites de indenização devem pesar mais do que a parcela mensal.</p> <p>No fim, contratar um seguro auto é uma decisão sobre tranquilidade. E a escolha certa não é a que custa menos hoje — é a que protege melhor você amanhã.</p> <div class="cta"> <p><strong>Antes de fechar qualquer apólice, faça uma cotação consciente e compare mais do que preço.</strong></p> <p>O seguro ideal é aquele que acompanha sua rotina, protege seu patrimônio e evita dores de cabeça quando o inesperado acontece.</p> </div> </body> </html>
Ler artigo
Diferença entre seguro tradicional, associação e Seguro Auto TMJ Na hora de proteger o carro, muitos motoristas se deparam com uma dúvida comum: qual é a melhor opção entre seguro tradicional, associação e um seguro personalizável como o TMJ? À primeira vista, todos parecem oferecer a mesma promessa: proteger o veículo contra imprevistos. Mas, na prática, a forma como cada modalidade funciona pode impactar diretamente no preço, na cobertura e na tranquilidade na hora do sinistro. Por isso, antes de contratar, é essencial entender as diferenças. Seguro tradicional: proteção completa e regras definidas O seguro tradicional é o modelo mais conhecido do mercado. Nele, o motorista contrata uma apólice com coberturas previamente estruturadas, como roubo, furto, colisão, incêndio, danos a terceiros, assistência 24 horas e carro reserva. O valor costuma ser calculado com base no perfil do condutor, modelo do veículo, localidade e histórico de uso. A grande vantagem está na previsibilidade: o cliente sabe exatamente o que está contratando, quais são os limites e como funciona a indenização. Por outro lado, muitas vezes o motorista acaba pagando por coberturas que talvez nem utilize no dia a dia. Associação: mensalidade acessível e modelo por rateio A associação de proteção veicular funciona de forma diferente. Em vez de uma apólice tradicional, os associados contribuem mensalmente para um fundo comum, usado para cobrir prejuízos dos membros em caso de sinistro. Ou seja, o modelo é baseado em rateio coletivo. A principal vantagem costuma ser o custo mais acessível e a menor burocracia na adesão. No entanto, como as regras dependem do estatuto e do equilíbrio financeiro do grupo, é fundamental analisar bem as condições antes de aderir. Seguro Auto TMJ: você monta a proteção do seu jeito É aqui que entra o grande diferencial. O Seguro Auto TMJ foi pensado para o motorista que quer mais liberdade, controle e inteligência financeira na contratação. Em vez de escolher um pacote fechado, o próprio cliente monta o seguro de acordo com a sua realidade, selecionando apenas as coberturas que realmente fazem sentido para a sua rotina. Precisa apenas de proteção contra roubo e furto? Quer incluir colisão? Deseja assistência 24h, terceiros, carro reserva ou proteção para vidros? Você escolhe. Isso significa que o valor mensal passa a ser mais estratégico e personalizado, porque o motorista paga exatamente pelo nível de proteção que deseja — sem custos desnecessários e sem coberturas genéricas. Qual é a melhor escolha? A melhor opção sempre será aquela que acompanha o seu perfil. Se você busca um modelo mais tradicional e padronizado, o seguro convencional pode atender bem. Se a prioridade é mensalidade acessível e flexibilidade associativa, a associação pode ser interessante. Mas se a ideia é ter autonomia para montar sua própria proteção, controlar melhor os custos e contratar apenas o que realmente importa, o Seguro Auto TMJ se destaca como uma alternativa moderna e inteligente. No fim, proteger o carro não é apenas sobre ter um seguro. É sobre ter um plano que faça sentido para a sua rotina, para o seu bolso e para os riscos que você realmente quer evitar.
Ler artigo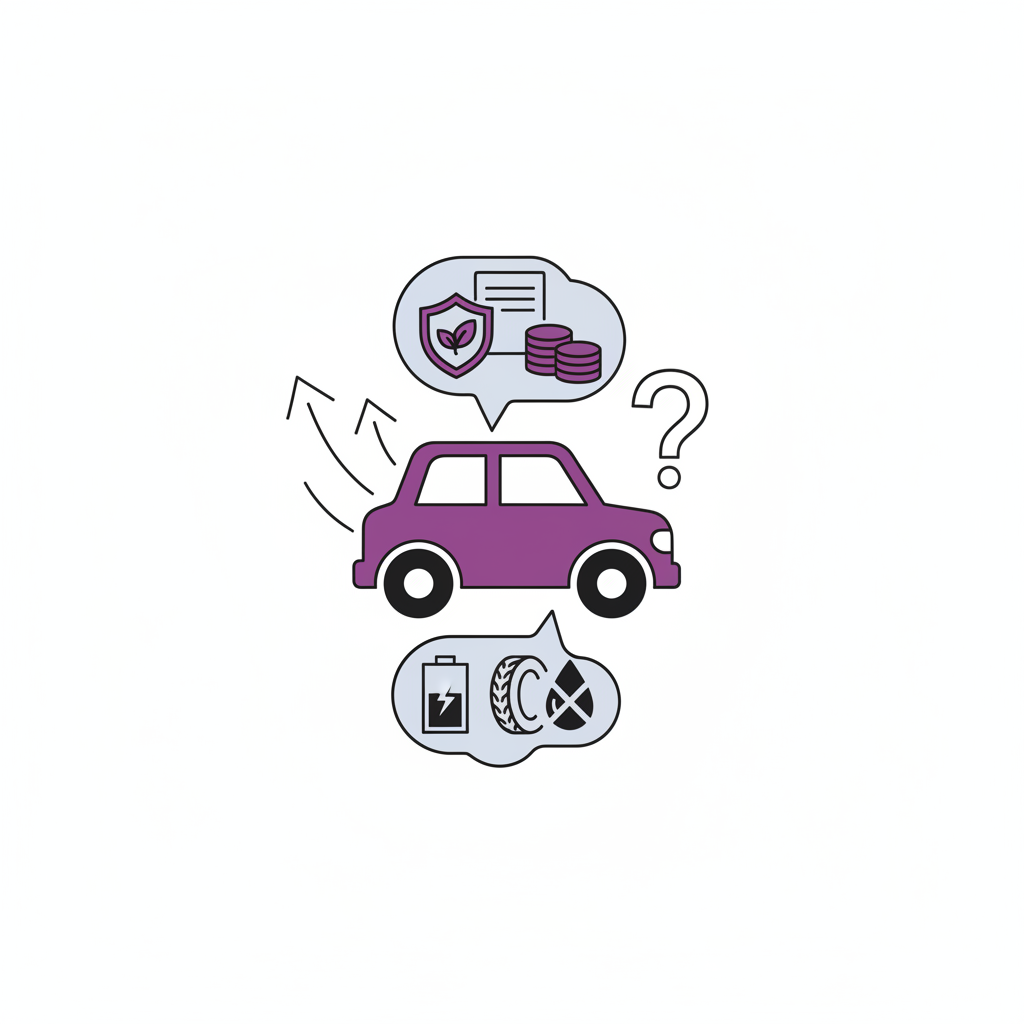
Manter um carro parado não significa economia. Mesmo sem uso, o veículo continua gerando custos como seguro, IPVA e manutenção, além de sofrer desgaste natural como bateria descarregando, pneus deformando e combustível perdendo qualidade. No fim, o carro parado pode virar um prejuízo silencioso, especialmente quando surgem problemas inesperados na hora de usar.
Ler artigo
Aqui expolia o passo a passo de como cumprir todas as etapas durante um sinistro.
Ler artigo
Comprar um carro, no Brasil, não é apenas uma conquista — é a materialização de esforço, disciplina e, muitas vezes, anos de planejamento. É liberdade, autonomia e, para muitos, uma verdadeira realização pessoal. Mas, depois de tudo isso, surge uma pergunta que muita gente evita encarar de frente: você está realmente protegendo esse patrimônio? Dirigir sem seguro pode parecer, à primeira vista, uma economia. Um alívio no orçamento mensal. Afinal, há quem pense: “sou cuidadoso”, “dirijo bem”, “nunca aconteceu nada comigo”. Só que o problema não está apenas em como você dirige — está em tudo aquilo que foge completamente do seu controle. Os números não deixam espaço para romantização. O Brasil registrou mais de 1,7 milhão de roubos de veículos em dez anos, além de cerca de 2 milhões de furtos no mesmo período, segundo o Anuário Brasileiro de Segurança Pública. Em outras palavras, a cada dia, milhares de pessoas veem um patrimônio inteiro desaparecer em questão de minutos. E ninguém sai de casa esperando ser a próxima estatística. Ser roubado ou furtado nunca está nos planos. Mas não estar preparado para isso pode transformar um problema em um prejuízo devastador. A cobertura básica de um seguro auto já garante proteção nesses casos, evitando que você tenha que arcar sozinho com a perda total do veículo. É a diferença entre um susto e um impacto financeiro que pode levar anos para ser recuperado. Mas o risco não para por aí. Mesmo quem pratica direção defensiva está exposto ao trânsito intenso, imprevisível e, muitas vezes, caótico das cidades brasileiras. Um segundo de distração — seu ou de outra pessoa — pode resultar em uma colisão. E, sem seguro, qualquer batida deixa de ser um simples contratempo e passa a ser uma dívida. Muitos motoristas evitam contratar seguro por causa do valor. É compreensível. No curto prazo, parece um custo alto. Mas a realidade é que o verdadeiro impacto financeiro aparece justamente quando o seguro não existe. Um conserto, uma indenização ou até despesas médicas podem ultrapassar — e muito — o valor que seria pago ao longo de meses. E existe um ponto ainda mais sensível: dirigir não envolve apenas você. Todos os dias, ao assumir o volante, você também assume responsabilidade por passageiros, pedestres e outros motoristas. Em caso de acidente, o responsável deve arcar não só com os danos do próprio veículo, mas também com os prejuízos causados a terceiros, incluindo custos médicos e eventuais indenizações. Sem seguro, esse peso recai integralmente sobre você. No fim das contas, a pergunta deixa de ser sobre economia. Não se trata apenas de “vale a pena pagar um seguro?”, mas sim: você está disposto a assumir sozinho todos os riscos do trânsito? Porque dirigir sem seguro não é apenas uma escolha financeira. É uma aposta — e, no trânsito, as consequências dessa aposta podem ser altas demais.
Ler artigo
Se você teve a CNH suspensa — ou está perto disso — provavelmente já ouviu falar em reciclagem da CNH.
Ler artigo
Na Tamojunto é muito simples, baixe o app e siga os passos e em menos de 10 minutos, seu carro já esta assegurado.
Ler artigo
Cuidar do carro não é só fazer revisão quando aparece um problema. Na verdade, alguns hábitos do dia a dia podem desgastar o veículo muito mais rápido — e a maioria dos motoristas nem percebe que está fazendo isso. O resultado? Mais manutenção. Mais gasto. E dor de cabeça. Separamos alguns hábitos comuns que podem estar prejudicando o seu carro.
Ler artigo
Receber uma multa pode gerar dúvidas: pagar rapidamente ou recorrer? Nem toda infração é definitiva, e a legislação permite defesa em diferentes etapas. Neste artigo, explicamos quando vale a pena contestar uma multa, quais erros podem ocorrer nas autuações e como funciona o processo de recurso.
Ler artigo
Dirigir com atenção é essencial, mas a segurança de quem está no trânsito não depende apenas da forma de conduzir o veículo. Motoristas que utilizam o carro diariamente — seja para trabalho, deslocamento ou rotina familiar — estão expostos a diferentes situações que podem gerar custos inesperados, como multas, infrações administrativas, acidentes ou problemas com documentação.
Ler artigo
Quando queremos proteger nossos veículos as opções são muitas, conheça sobre cada uma delas.
Ler artigo
Descubra estratégias inteligentes para reduzir o custo do seguro do seu carro mantendo as coberturas mais importantes.
Ler artigo
Saber se um veículo possui multas pendentes é algo importante para qualquer motorista. Muitas vezes as infrações chegam semanas depois da ocorrência e, se o motorista não acompanhar a situação do veículo, pode acabar sendo surpreendido com pontos na CNH ou valores acumulados para pagamento.
Ler artigo
Entenda quais são as consequências financeiras e legais de um acidente quando o veículo não possui seguro. Veja exemplos de custos reais, responsabilidades em caso de colisão e como se proteger para evitar prejuízos altos
Ler artigo
Você sabe quantos carros circulam pelas ruas do Brasil sem seguro? A resposta é surpreendente.Segundo dados do setor de seguros, a maioria dos veículos no país não tem nenhum tipo de proteção contratada. Isso significa que, em caso de acidente, roubo ou dano, o motorista arca com tudo sozinho.Mas por que isso acontece? E quais são os riscos reais de dirigir sem seguro? Neste artigo, vamos explicar os principais motivos que levam motoristas a abrir mão dessa proteção e o que pode acontecer quando algo dá errado.
Ler artigo
Veja quanto custa realmente manter um carro no Brasil considerando despesas como combustível, seguro, manutenção, IPVA, multas e depreciação. Entenda quais são os principais gastos e como economizar no dia a dia.
Ler artigo
Saiba como contratar o melhor seguro de carro com economia e segurança. Entenda a diferença entre proteção veicular e seguro tradicional com a nova marca Tamojunto.
Ler artigo
Antes de proteger seu carro, é importante entender que seguro automotivo e associação de proteção veicular não são a mesma coisa.
Ler artigo
Receber uma multa de trânsito é comum, mas muitas podem ser evitadas. Entenda os tipos de multas e saiba o que fazer quando receber uma.
Ler artigo