Voltar ao siteLer outros artigos
O carro morreu no alagamento: o que fazer na hora e o que o seguro vai olhar

O carro morreu no alagamento: o que fazer na hora e o que o seguro vai olhar

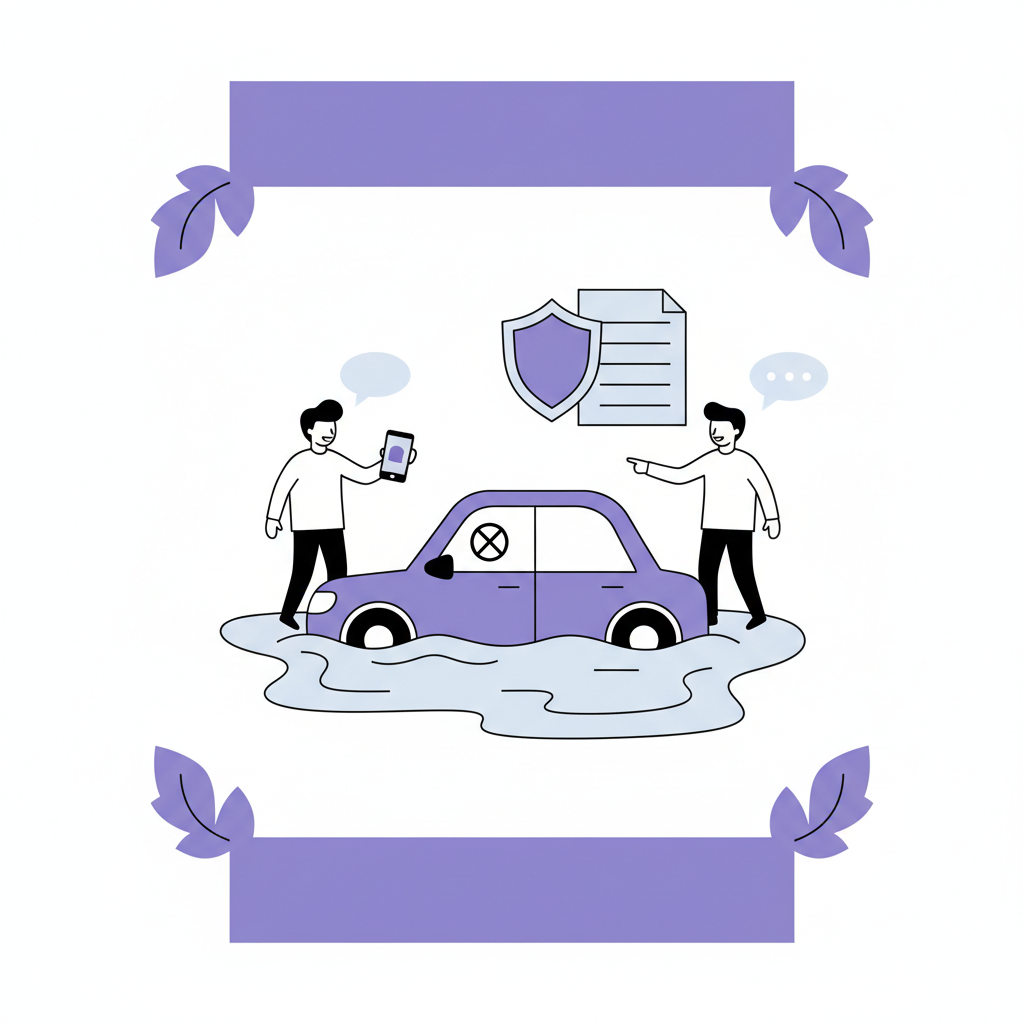
Chuva forte no fim da tarde, a rua vira rio, o motor engasga e apaga. A primeira reação de quase todo motorista é a mesma: virar a chave de novo. É também o erro que mais custa caro quando o carro pega alagamento, e o seguro vai perguntar sobre isso.

Com a temporada de chuvas de verão começando, vale saber o que fazer nos primeiros minutos, porque é nessa hora que se decide se o prejuízo vai ser pequeno ou se o motor vai embora.

Por que não dar a partida de novo

Quando o carro apaga dentro da água, muitas vezes é porque a água entrou pela entrada de ar do motor. Dentro do motor, a água não comprime como o ar. Se você der partida, as peças internas forçam contra essa água e podem entortar ou quebrar. É o chamado calço hidráulico, um dos consertos mais caros que existem.

Por isso a regra é uma só: apagou na água, não tente ligar.

O que fazer nos primeiros minutos

  1. Desligue a ignição e não tente dar partida.
  2. Ligue o pisca-alerta, se ainda funcionar.
  3. Avalie se é seguro ficar. Se a água está subindo rápido ou com correnteza, saia do carro e vá para um lugar alto. Nenhum carro vale o risco.
  4. Se for seguro, registre tudo: fotos e vídeo da rua alagada, do nível da água no carro e do local. Isso ajuda muito na análise do seguro.
  5. Acione a assistência 24 horas e peça o guincho. Não tente empurrar o carro até a calçada e ligar depois.
  6. Não ligue o carro nem depois de a água baixar. Espere a avaliação da oficina ou da seguradora.

O seguro cobre alagamento?

Na maioria das apólices com cobertura compreensiva, danos causados por alagamento e enchente estão incluídos. Já falamos disso aqui no blog, no post sobre granizo, enchente e queda de árvore. Mas a análise do sinistro não para na cobertura: a seguradora também olha como o carro chegou até a água.

O que a seguradora analisa

Se o motorista entrou na água sabendo do risco

O Código Civil prevê que o segurado perde o direito à indenização se agravar intencionalmente o risco (art. 768). Na prática, a seguradora pode questionar o pagamento quando o motorista atravessa um ponto visivelmente alagado, já com outros carros parados, em vez de esperar ou desviar.

Cada caso é analisado, e chuva que pega o motorista de surpresa é diferente de entrar num rio formado. Por isso as fotos e o relato do que aconteceu fazem diferença.

Se o carro foi ligado depois de apagar

Quando o laudo mostra que o motor quebrou porque alguém deu partida com água dentro, a discussão pode ficar mais difícil. É mais um motivo para não virar a chave.

O que aconteceu antes e depois

Hora, local, nível da água, fotos, chamada da assistência. Quanto mais completo o registro, mais rápida e clara fica a análise. Se tiver dúvida sobre o registro, veja quando é preciso fazer boletim de ocorrência para acionar o seguro.

Como evitar o problema

  • Na dúvida, não atravesse. Se não dá para ver o meio-fio, a água pode estar mais alta do que parece.
  • Observe os outros carros. Se a água passa da metade da roda, é sinal para esperar.
  • Se precisar atravessar um trecho raso, vá em marcha baixa e velocidade constante, sem parar e sem acelerar forte, para não criar onda.
  • Conheça os pontos de alagamento do seu caminho e use apps de trânsito na época de chuva.
  • Depois que a água baixar, mesmo que o carro pareça normal, peça uma revisão: água no óleo, no câmbio ou na parte elétrica pode dar problema semanas depois.

Conclusão

No alagamento, o que salva o carro é a calma: não ligar de novo, registrar tudo e chamar a assistência. O que salva a indenização é a prudência de não entrar onde a água já mostrou que não dá para passar.

No app da Tamojunto você cota o seu seguro auto, confere se o alagamento está na cobertura e tem o contato da assistência sempre à mão.

Perguntas frequentes

O carro apagou no alagamento. Posso tentar ligar de novo?

Não. Dar partida com água no motor pode causar o calço hidráulico, que danifica peças internas. Chame a assistência e espere a avaliação.

O seguro paga carro que pegou enchente?

Na maioria das apólices com cobertura compreensiva, sim. A seguradora também analisa como o carro chegou à água e se o risco foi agravado de propósito.

O que devo registrar para acionar o seguro?

Fotos e vídeos da rua alagada, do nível da água no carro e do local, além do horário e do chamado da assistência.

Leve a Tamojunto no bolso

Acompanhe seu seguro, multas, CNH e documentos do veículo direto no app.

Conteúdos recomendados para você

COLOU ADESIVO DE CANDIDATO NO CARRO? VEJA SE ISSO PODE TE FAZER PERDER O SEGURO
Seguro Auto

COLOU ADESIVO DE CANDIDATO NO CARRO? VEJA SE ISSO PODE TE FAZER PERDER O SEGURO

As Eleições 2026 estão chegando e, com elas, os carros das ruas começam a ganhar cores, nomes e números de candidatos. Mas antes de sair adesivando o para-choque ou plotando o carro inteiro, vale parar um minuto: isso pode mexer com o seu seguro? A boa notícia é que, na maioria dos casos, não. Mas existe um detalhe importante que todo motorista precisa conhecer antes de transformar o carro em "carro de campanha". Calma: colar adesivo não cancela seu seguro Vamos direto ao ponto que mais preocupa: só colocar um adesivo de campanha no carro não cancela e não reduz automaticamente sua cobertura. Se você é dono do carro, coloca um adesivo dentro das regras eleitorais e continua usando o veículo do jeito de sempre — para ir ao trabalho, levar os filhos à escola, fazer as compras — nada muda. A seguradora não trata isso como um problema. O que ela olha de verdade é como o carro está sendo usado, não o que está colado nele. Então, onde mora o perigo? O sinal de alerta acende quando o carro deixa de ser só o seu carro particular e passa a rodar como se fosse uma ferramenta de campanha. Ou seja, quando ele começa a ser usado com frequência para: participar de carreatas; transportar pessoas da campanha; levar materiais e panfletos; circular direto em eventos e comícios; servir de "outdoor ambulante" para divulgação; dar apoio logístico às atividades eleitorais. Se o seu carro virou isso no dia a dia, aí sim a história muda — porque, na prática, ele passou a ter uma finalidade diferente daquela que você declarou quando contratou o seguro. Por que isso aumenta o risco para a seguradora? Pense assim: um carro que sai de casa, vai ao trabalho e volta tem uma rotina previsível. Já um carro que está toda semana em carreata, em evento público, indo e vindo com mais gente e mais movimento, fica mais exposto a situações como: acidentes; vandalismo; depredação; roubo e furto. Foi justamente por isso que a Federação Nacional de Seguros Gerais (FenSeg) chamou atenção para esse ponto: não é o adesivo que importa, é a mudança no padrão de uso do carro. Preciso ligar para a seguradora antes de colar o adesivo? Não precisa entrar em pânico nem avisar a seguradora só porque vai colar um adesivo no vidro traseiro. A régua é outra: Se o uso do carro vai mudar de verdade — virando praticamente um "carro de campanha" —, aí sim vale a pena ligar para a seguradora ou para o corretor e perguntar se é preciso ajustar alguma coisa no contrato. Fora isso, siga sua vida normalmente. E se eu bater o carro durante a campanha? Ter adesivo de candidato ou participar de alguma atividade de campanha não significa que a seguradora vai simplesmente negar o sinistro. Não é assim que funciona. A Lei nº 15.040/2024, que atualizou as regras dos contratos de seguro no Brasil, é clara: para discutir uma possível negativa por "agravamento de risco", é preciso analisar caso a caso — se realmente houve uma mudança relevante no uso do carro e se essa mudança tem relação direta com o que causou o acidente. Ou seja: cada situação é avaliada individualmente, olhando o contexto, o uso do veículo e o que diz a sua apólice. Posso colocar adesivo de candidato no meu carro? Pode sim! A propaganda eleitoral em carro particular é permitida — só é preciso respeitar as regras da legislação eleitoral, como: limites de tamanho para os adesivos; a propaganda deve ser feita de forma espontânea e gratuita (nada de receber pagamento pra plotar o carro, por exemplo). Vale a pena conferir essas regras eleitorais antes de sair colando qualquer coisa. Resumindo: qual é a real diferença? Tudo se resume a uma pergunta simples: seu carro está só "vestindo a camisa" do candidato ou virou uma peça da máquina de campanha? Situação O que acontece? Carro com adesivo, uso normal do dia a dia Carro com adesivo, uso normal do dia a dia Carro em carreatas, eventos e transporte de campanha com frequência Pode haver mudança relevante no risco — vale consultar a seguradora Adesivar o carro é diferente de transformar o carro em instrumento de campanha. Antes de usar seu carro de um jeito diferente durante o período eleitoral, faça este check: ✅ Confira as regras eleitorais para propaganda em veículos. ✅ Releia sua apólice e veja qual uso do carro foi declarado. ✅ Se o carro for participar com frequência de atividades de campanha, ligue para a seguradora ou corretor. ✅ Se for indicado, formalize o ajuste na apólice. ✅ Em caso de acidente, conte exatamente como o carro estava sendo usado — sem omitir nada. 💡 Dica final: colar um adesivo é uma forma legítima de mostrar sua preferência política — e isso, por si só, não tira seu seguro. O cuidado real é quando o carro passa a rodar como se fosse da campanha, não da sua garagem. Na dúvida, um telefonema rápido para o corretor resolve e evita dor de cabeça depois.

Ler artigo