
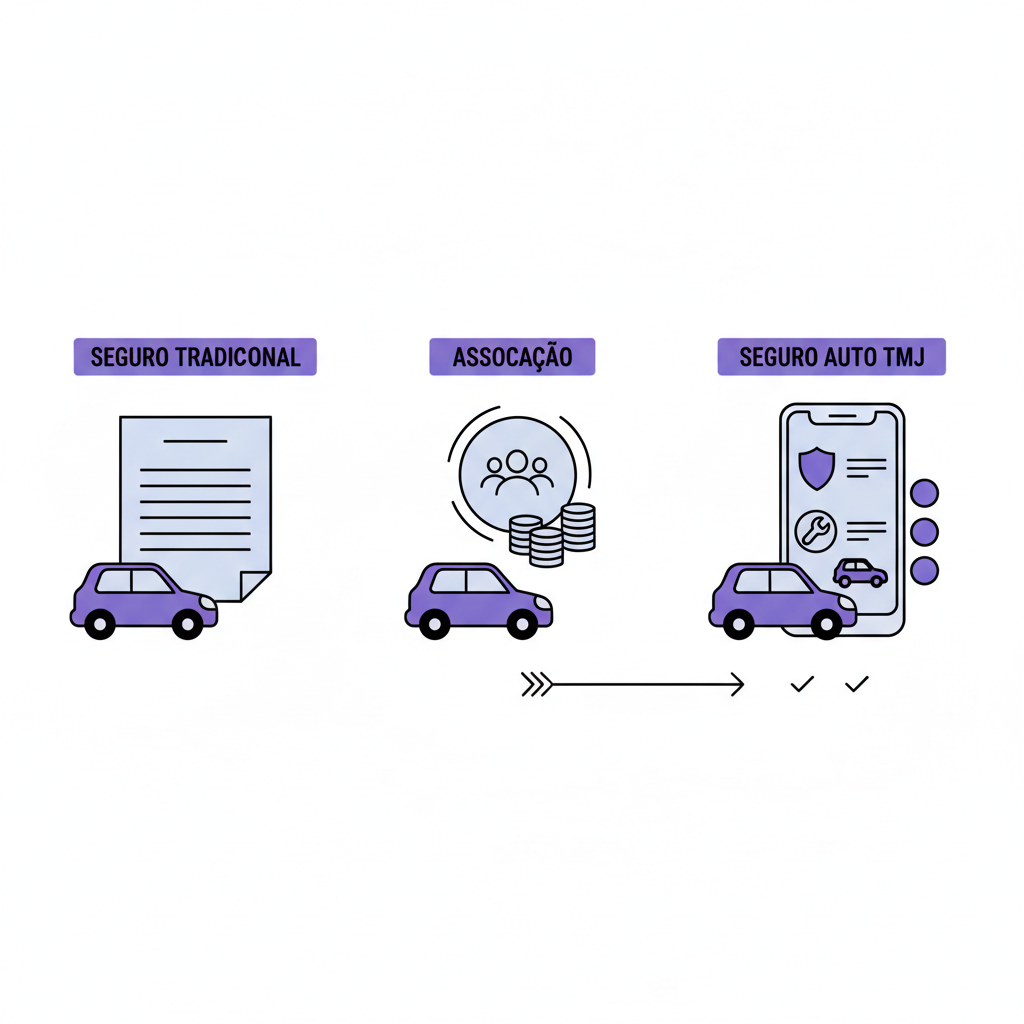
Diferença entre seguro tradicional, associação e Seguro Auto Tamojunto
Na hora de proteger o seu veículo, é comum surgir a dúvida sobre qual modalidade escolher. Com o mercado em constante evolução, as opções deixaram de ser apenas os pacotes engessados do passado, dando lugar a modelos mais flexíveis e acessíveis. Entender as distinções entre o seguro tradicional, as associações de proteção veicular e o inovador Seguro Auto TMJ é o primeiro passo para garantir que seu patrimônio esteja seguro sem pesar desnecessariamente no seu orçamento.
O Seguro Tradicional: Estrutura e Previsibilidade
O seguro tradicional é o modelo mais consolidado e conhecido pelos brasileiros. Ele funciona através de uma apólice emitida por uma seguradora, onde ficam estabelecidas todas as regras, limites de indenização e obrigações de ambas as partes. O cálculo do valor, o chamado prêmio, é baseado em uma análise de risco complexa que envolve a idade do condutor, o local de residência, o modelo do carro e até mesmo o histórico de sinistros anteriores.
A grande vantagem dessa modalidade é a segurança jurídica e a previsibilidade absoluta. Ao assinar o contrato, o segurado sabe exatamente qual o valor da franquia e quais eventos estão cobertos. No entanto, o ponto negativo reside na rigidez: muitas vezes o motorista é obrigado a contratar um “pacote” que inclui coberturas que ele raramente utilizará, elevando o custo final da proteção de forma desnecessária.
Além disso, o processo de renovação pode ser burocrático, exigindo vistorias e novas análises de perfil a cada ciclo. Para quem busca um modelo onde tudo já vem configurado de fábrica e não se importa em pagar um valor fixo anual (muitas vezes parcelado), o seguro convencional costuma ser a escolha padrão do mercado automotivo.
Associações de Proteção Veicular: O Modelo de Rateio
As associações funcionam sob uma lógica de mutualismo. Diferente das seguradoras, que visam o lucro, as associações são grupos de pessoas que se unem para dividir os custos de possíveis prejuízos que venham a ocorrer com os veículos dos membros. Não existe uma apólice de seguro individual nos moldes tradicionais, mas sim um contrato de adesão fundamentado no estatuto social da entidade.
O funcionamento financeiro baseia-se no rateio: os gastos do mês anterior (colisões, roubos, furtos) são somados e divididos entre os associados. Isso costuma resultar em mensalidades mais baixas e uma adesão muito menos burocrática, muitas vezes sem consulta a órgãos de proteção ao crédito ou análise detalhada de perfil do condutor.
- Custo acessível: Geralmente mais barato que o seguro convencional por não visar lucro.
- Facilidade de adesão: Menos burocracia e aceitação de diversos modelos de veículos.
- Rateio mensal: O valor da mensalidade pode sofrer variações dependendo dos sinistros do mês.
- Regulamentação: Diferente das seguradoras, são regidas pelo Código Civil e não pela SUSEP.
Seguro Auto TMJ: Personalização e Inteligência
O Seguro Auto TMJ surge como uma evolução necessária para o motorista moderno. Este modelo foi desenhado para quem busca a segurança de um seguro, mas não aceita pagar por serviços que não utiliza. A grande inovação da Tamojunto é permitir que o cliente monte sua própria proteção, escolhendo item por item o que deseja incluir no seu plano mensal.
Em vez de aceitar uma proposta “fechada”, você tem o poder de decisão na ponta dos dedos. Se você roda pouco e deixa o carro em garagem fechada, pode optar por coberturas essenciais e economizar. Se utiliza o veículo para trabalho e precisa de assistência máxima, pode turbinar o plano com carro reserva e proteção completa de vidros. É uma forma estratégica de gerenciar os riscos de acordo com a sua realidade financeira e necessidade real de uso.
Dentre as opções que você pode personalizar no seu Seguro Auto TMJ, destacam-se:
- Roubo e Furto: A proteção essencial contra a perda total do bem.
- Colisão: Cobertura para danos parciais ou totais decorrentes de acidentes.
- Danos a Terceiros: Proteção fundamental para cobrir prejuízos causados a outros veículos ou pessoas.
- Assistência 24 Horas: Guinchos, chaveiros e auxílio mecânico sempre à disposição.
- Coberturas Adicionais: Proteção para vidros, faróis, retrovisores e até carro reserva.
Como escolher a melhor proteção para o seu perfil
A escolha ideal depende diretamente das suas prioridades e do quanto você valoriza a flexibilidade. Para motoristas que desejam o máximo de autonomia, o modelo personalizado oferecido pela Tamojunto é imbatível. Ele elimina o desperdício financeiro e garante que você esteja protegido exatamente onde sente mais vulnerabilidade no trânsito urbano ou em rodovias.
Antes de tomar uma decisão, considere quatro pontos fundamentais: o valor que você pode investir mensalmente, a frequência com que utiliza o carro, os locais onde costuma estacionar e a rapidez que espera no atendimento de um sinistro. Ao colocar tudo na balança, fica claro que a personalização é o caminho para quem busca um consumo mais consciente e inteligente no setor automotivo.
Procure entender as entrelinhas de cada contrato. No Seguro Auto TMJ, a transparência é o pilar central, permitindo que o segurado saiba exatamente o que está pagando e como acionar cada serviço através de uma plataforma simplificada e moderna. A modernidade exige soluções rápidas, sem cláusulas escondidas e com foco total no usuário final.
Conclusão
Proteger o seu patrimônio não precisa ser uma tarefa complexa ou extremamente cara. Seja optando pelo modelo tradicional, participando de uma associação ou escolhendo a inovação personalizável do Seguro Auto TMJ, o importante é nunca rodar desprotegido. A Tamojunto se posiciona como a parceira ideal para o novo motorista, oferecendo a liberdade de escolha que o mercado convencional sempre negou. Avalie suas necessidades, compare as vantagens e garanta a tranquilidade que você e sua família merecem ao dirigir.
Quer proteger seu veículo com mais segurança e economia?
Faça uma cotação gratuita e descubra as melhores opções de seguro para o seu carro.

